
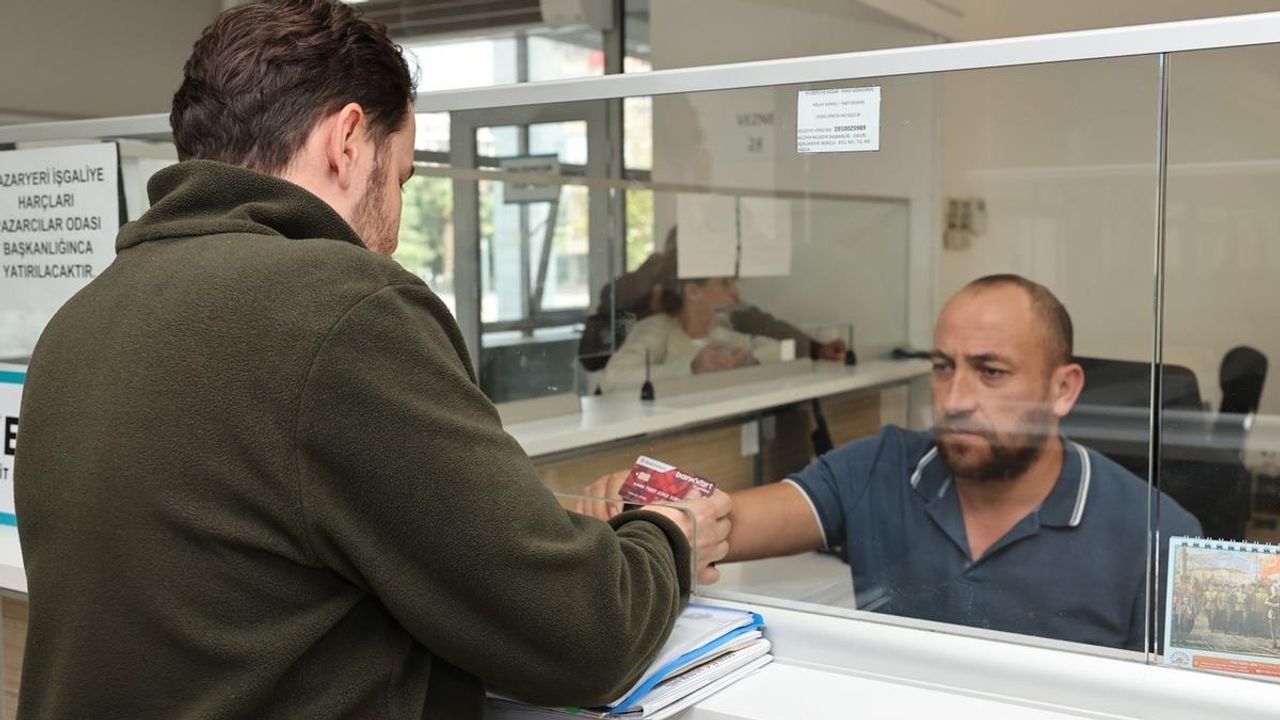
Kasım ayında ödenen emlak vergisi ikinci taksiti öncesinde, emeklilere tanınan vergi muafiyeti yeniden gündeme geldi. Sosyal Güvenlik Kurumu'ndan (SGK) yalnızca emekli, dul, yetim veya malullük aylığı alan ve Türkiye sınırları içinde brüt 200 metrekareyi aşmayan tek konuta sahip vatandaşlar, emlak vergisinden muaf tutuluyor. Muafiyet hakkından yararlanmak isteyen hak sahipleri, konutun bağlı bulunduğu belediyenin emlak vergisi birimine form veya taahhütname teslim ederek vergi oranını sıfırlıyor.
EMEKLİ EMLAK VERGİSİ MUAFİYETİ NASIL YAPILIR?
Hak sahipleri, muafiyet işlemleri için konutun kayıtlı olduğu ilçe belediyesinin emlak vergisi servisine veya mali hizmetler müdürlüğüne başvuruyor. Belediyeler, başvuru sahiplerinden 'tek meskeni olan emeklilere, dul ve yetimlere ait' ibareli matbu formu ya da taahhütnameyi doldurup imzalamasını talep ediyor. Vatandaşlar, e-Devlet kapısı üzerinden temin ettikleri SGK emeklilik belgesi ile birlikte bu formu ilgili birime teslim ediyor.
Ekonomi Gazetesi'nin aktardığı bilgilere göre, vatandaşların bir kez verdikleri taahhütnameyi her yıl yenilemesi gerekmiyor. Ancak kişinin ikinci bir konut satın alması gibi muafiyet şartlarını ortadan kaldıran bir durum geliştiğinde vergi muafiyeti sona eriyor.
E-DEVLETTEN BAŞVURU YAPILIR MI?
Emlak vergisi tahsilatını belediyeler yürüttüğü için muafiyet müracaatları doğrudan ilgili belediye birimlerine ulaşıyor. Habertürk'ün derlediği vergi rehberine göre, vatandaşlar başvurularını fiziksel olarak belediyeye gerçekleştiriyor. e-Devlet sistemi ise bu aşamada yalnızca emeklilik durumunu kanıtlayan resmi belgenin indirilmesi amacıyla kullanılıyor.
MUAFİYETİN ŞARTLARI NELER?
Emlak Vergisi Kanunu'nun 8'inci maddesi ve 2006/11450 sayılı Bakanlar Kurulu Kararı uyarınca uygulanan muafiyet, belirli kriterleri zorunlu kılıyor. Geliri sadece SGK aylığından oluşan emekliler, Türkiye genelinde brüt 200 metrekareyi geçmeyen tek konutları için sıfır oranlı vergi avantajı elde ediyor.
Birden fazla konuta sahip olanlar veya başka bir meskende hissesi bulunanlar bu haktan faydalanamıyor. Yurt dışındaki sosyal güvenlik kurumlarından emekli aylığı alanlar da muafiyet kapsamının dışında kalıyor. Gelir getirmeyen arsa, tarla veya dükkân sahipliği muafiyete engel teşkil etmezken, bu mülklerin kiraya verilerek kazanç sağlaması durumunda vergi muafiyeti iptal oluyor. Faiz ve temettü benzeri menkul sermaye iradı elde edenler için ise her yıl güncellenen yasal gelir sınırları uygulanıyor.
YAZLIK İÇİN MUAFİYET VAR MI?
Yılın sadece belirli dönemlerinde ikamet edilen yazlık, yayla evi veya devre mülk türü taşınmazlar vergi muafiyeti kapsamında yer almıyor. Emekli vatandaşlar, söz konusu yazlık konutta yaz kış sürekli ikamet ettiklerini elektrik, su veya doğal gaz faturaları ile kanıtlamaları halinde vergi muafiyeti hakkı kazanıyor.
MUAFİYET NE ZAMAN BAŞLAR?
Vergi muafiyeti uygulaması, vatandaşın emekli olduğu tarihi takip eden takvim yılından itibaren geçerlilik kazanıyor. Örneğin 2026 yılı içinde emeklilik hakkı elde eden bir vatandaş, 2027 yılına ait emlak vergilerinden muaf tutuluyor. Tüm koşulları taşımasına rağmen başvuru formunu zamanında teslim etmeyen emekliler, yasal zamanaşımı süresi içindeki geçmiş yıllara dair ödedikleri vergilerin iadesini talep edebiliyor.
EMLAK VERGİSİ İKİNCİ TAKSİT NE ZAMAN?
Emlak vergisi ödemelerinin ikinci taksit dönemi Kasım ayı boyunca devam ediyor. Bursa'daki Nilüfer Belediyesi başta olmak üzere ilçe belediyeleri, mükelleflerin ikinci taksit ödemelerini 30 Kasım tarihine kadar tamamlayabileceğini duyurdu.